
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان

المحاسبة المالية
- بواسطة وائل مراد
- September 27, 2026
كل ما تريد معرفته عن - النقد والنقد المعادل Cash and Cash Equivalent
النقد والنقد المعادل Cash and Cash Equivalents هو احد الاصول المتداولة في القوائم المالية النقد وما يعادله (CCE) هو أكثر الأصول الحالية سيولة الموجودة في الميزانية العمومية للشركة. النقدية المعادلة هي ارتباطات قصيرة الأجل "بنقد خامل مؤقتًا ويمكن تحويلها بسهولة إلى مبلغ نقدي معروف". إن الاستثمار عادة التهم كما تعادل النقدية عندما لديه فترة استحقاق قصيرة لمدة 90 يوما أو أقل، ويمكن أن تدرج في ميزان النقد والنقد المعادل من تاريخ اكتساب عندما يحمل ضئيلة خطرمن التغيرات في قيمة الأصول. إذا كان أجل استحقاقه أكثر من 90 يومًا ، فلا يعتبر معادلًا نقديًا. يتم استبعاد استثمارات الأسهم في الغالب من معادلات النقدية ، ما لم تكن في الأساس معادلات نقدية (على سبيل المثال ، أسهم ممتازة ذات فترة استحقاق قصيرة وتاريخ استرداد محدد يتم تسجيل النقد وما يعادله كأصول متداولة أحد المؤشرات الصحية الهامة للشركة هو قدرتها على توليد النقد والنقد المعادل. لذلك ، يمكن اعتبار الشركة ذات الأصول الصافية المرتفعة نسبيًا والنقد المعادل والنقد الأقل بشكل ملحوظ مؤشرًا على عدم السيولة. بالنسبة للمستثمرين والشركات ، يُحسب النقد وما في حكمه عمومًا على أنه استثمارات "منخفضة المخاطر ومنخفضة العائد" ، وفي بعض الأحيان يمكن للمحللين تقدير قدرة الشركة على دفع فواتيرها في فترة زمنية قصيرة من خلال مقارنة CCE والخصوم المتداولة. ومع ذلك ، لا يمكن أن يحدث هذا إلا إذا كانت هناك مستحقات يمكن تحويلها إلى نقد على الفور ومع ذلك ، فإن الشركات التي لديها قيمة كبيرة من النقد وما يعادله هي أهداف لعمليات الاستحواذ (من قبل شركات أخرى) ، حيث أن السيولة الفائضة تساعد المشترين على تمويل عملية الاستحواذ. يمكن أن تشير الاحتياطيات النقدية المرتفعة أيضًا إلى أن الشركة ليست فعالة في نشر موارد CCE الخاصة بها ، في حين أنها قد تكون علامة على الاستعداد لعمليات شراء كبيرة بالنسبة للشركات الكبرى. تكلفة الفرصة البديلة لتوفير CCE هي العائد على حقوق الملكية الذي يمكن أن تكسبه الشركة من خلال الاستثمار في منتج أو خدمة جديدة أو توسيع الأعمال التجارية. مكونات النقد عملة عملات معدنية يعتبر السحب على المكشوف من البنوك عادة أنشطة تمويلية. ومع ذلك ، عندما تشكل القروض المصرفية التي يتم سدادها عند الطلب جزءًا لا يتجزأ من إدارة نقد الشركة ، فإن السحب على المكشوف من البنوك يعتبر جزءًا من النقد والنقد المعادل عادةً ما يكون النقد في حسابات التوفير لأغراض الادخار حتى لا يتم استخدامه للنفقات اليومية. يسمح النقد في الحسابات الجارية بكتابة الشيكات واستخدام الخصم الإلكتروني للوصول إلى الأموال في الحساب. الحوالة المالية هي أداة مالية صادرة عن الحكومة أو المؤسسات المالية والتي يستخدمها المدفوع لأمره لتلقي النقد عند الطلب. تكمن ميزة الحوالات المالية على الشيكات في أنها موثوقة بدرجة أكبر نظرًا لأنها مدفوعة مسبقًا دائمًا. وهي مقبولة لدفع الديون الشخصية أو ديون الشركات الصغيرة ويمكن شراؤها مقابل رسوم رمزية في العديد من المواقع مثل مكتب البريد والبقالة المصروفات النثرية عبارة عن مبلغ نقدي صغير يستخدم لدفع مصاريف غير مهمة وقد يختلف مقدارها اعتمادًا على المنظمة بالنسبة لبعض الكيانات ، فإن مبلغ 50 دولارًا هو مبلغ نقدي كافٍ ، بينما بالنسبة للآخرين يجب أن يكون الحد الأدنى للمبلغ 200 دولار. يجب حماية أموال المصروفات النثرية وتسجيلها لتجنب السرقات. غالبًا ما يتم تعيين أمين حفظ يكون مسؤولاً عن توثيق معاملات المصروفات النثرية مكونات النقدية المعادلة سندات الخزانة ، وتسمى أيضًا " سندات الخزانة " ، هي ورقة مالية صادرة عن وزارة الخزانة الأمريكية ، حيث يقرض شرائها الأموال للحكومة الأمريكية. [9] يتم بيع أذون الخزانة في المزاد بفئات 100 دولار ، بحد أقصى 5 ملايين دولار (أو 35 ٪ من عرض المزاد إذا كان عرضًا تنافسيًا) وتفتقر إلى دفعة قسيمة ، ولكن بدلاً من ذلك تباع بسعر مخفض ، وعائدها الفرق بين سعر الشراء وقيمة الاسترداد ، والتي تُدفع عند الاستحقاق. تستحق سندات الخزانة من السلسلة العادية في 4 و 13 و 26 و 52 أسبوعًا من تاريخ إصدارها ، والتي يمكن شراؤها عبر TreasuryDirect أو وسيط مرخص الأوراق التجارية هي وثيقة لحاملها تستخدمها الشركات الكبرى. تجعل الأوراق المالية القابلة للتسويق الأعمال تبدو أكثر سيولة ، حيث يتم تضمينها أيضًا في حساب النسبة الحالية. يتم تداول هذه الأوراق المالية في الغالب في البورصة العامة نظرًا لتوافرها في الأسعار الجاهزة. هناك نوعان من الأوراق المالية القابلة للتسويق: الأوراق المالية القابلة للتسويق وأوراق الدين القابلة للتسويق تشبه صناديق سوق المال الحسابات الجارية ، لكنها تدفع في الغالب معدلات فائدة أعلى ناتجة عن الأموال المودعة يحافظ صافي قيمة الأصول (NAV) لصناديق أسواق المال على استقراره مقارنة بصناديق الاستثمار المشتركة الأخرى ، كما أن سعر سهمها ثابت: 1.00 دولار لكل سهم. بالنسبة للشركات والمنظمات غير الهادفة للربح والعديد من المؤسسات الأخرى ، تعد MMF "وسيلة" فعالة للغاية لإدارة النقد يتم إصدار السندات الحكومية قصيرة الأجل في الغالب من قبل الحكومات لدعم الإنفاق الحكومي. وهي تصدر معظمها بالعملة المحلية البلاد وفي سندات الحكومة الأميركية تشمل السندات إنقاذ ، سندات الخزانة ، سندات الخزانة المحمية من التضخم وغيرها الكثير. قبل الاستثمار في الحكومة ينبغي أن المستثمرين في السندات في الاعتبار المخاطر السياسية، التضخم و سعر الفائدة للخطر حساب النقد والنقد المعادل يتم إدراج النقد والنقد المعادل في الميزانية العمومية على أنه "أصول متداولة" وتتغير قيمته عند حدوث معاملات مختلفة. تسمى هذه التغييرات " التدفقات النقدية " ويتم تسجيلها في دفتر الأستاذ المحاسبي . على سبيل المثال ، إذا أنفقت الشركة 300 دولار على شراء البضائع ، يتم تسجيل ذلك على أنه زيادة قدرها 300 دولار في إمداداتها وانخفاض في قيمة CCE. هذه بعض الصيغ التي يستخدمها المحللون لحساب المعاملات المتعلقة بالنقد وما يعادله: التغيير في CCE = النقد في نهاية العام والنقد المعادل - بداية العام النقد والنقد المعادل . قيمة النقد وما يعادله في نهاية الفترة = صافي التدفق النقدي + قيمة CCE في فترة البداية نسب قياس السيولة تستخدم النسبة الحالية بشكل عام لتقدير سيولة الشركة من خلال "اشتقاق نسبة الأصول المتداولة المتاحة لتغطية الخصوم المتداولة". الفكرة الرئيسية وراء هذا المفهوم هي تحديد ما إذا كانت الأصول المتداولة التي تشمل أيضًا النقد وما في حكم النقد متاحة لسداد التزاماتها قصيرة الأجل (الضرائب ، الأوراق النقدية المستحقة الدفع ، إلخ.) كلما زادت النسبة الحالية ، كان ذلك أفضل بالنسبة للمنظمة. النسبة السريعة هي مؤشر سيولة يحدد النسبة الحالية من خلال قياس الأصول المتداولة الأكثر سيولة في الشركة والمتاحة لتغطية المطلوبات. على عكس النسبة الحالية ، يتم استبعاد المخزونات والأصول الأخرى التي يصعب تحويلها إلى نقد من حساب النسبة السريعة تعد النسبة النقدية أكثر تقييدًا من النسب المذكورة أعلاه لأنه لا يمكن استخدام أصول متداولة أخرى غير النقدية لسداد الديون الحالية. يعطي معظم الدائنين أهمية للنسبة النقدية للشركة ، لأنها تعطيهم فكرة عما إذا كان الكيان قادرًا على الاحتفاظ بأرصدة نقدية ثابتة من أجل سداد ديونهم الحالية عند استحقاقها. النقدية المقيدة كيف يتم عرض النقدية المقيدة في الميزانية العمومية النقد المقيَّد هو مقدار النقد والبنود المعادلة للنقد المقيد للسحب والاستخدام. قد تشمل القيود الودائع المقيدة قانونًا ، والتي يتم الاحتفاظ بها كأرصدة تعويضية مقابل القروض قصيرة الأجل ، أو العقود المبرمة مع آخرين أو بيانات النوايا الخاصة بالمنشأة فيما يتعلق بإيداعات محددة ؛ ومع ذلك ، يتم استبعاد الودائع لأجل وشهادات الإيداع قصيرة الأجل من الودائع المقيدة قانونًا. النقدية المقيدة يمكن أيضا جانبا لأغراض أخرى مثل التوسع في الكيان، أرباح الأموال أو "تقاعد الديون طويلة الأجل". اعتمادًا على أهميتها النسبية أو كونها غير جوهرية ، قد يتم تسجيل النقدية المقيدة على أنها "نقدية" في البيان المالي أو قد يتم تصنيفها بناءً على تاريخ الصرف المتاح . علاوة على ذلك ، إذا كان من المتوقع استخدام النقد خلال سنة واحدة بعد تاريخ الميزانية العمومية ، فيمكن تصنيفها على أنها " أصل متداول " ، ولكن في فترة زمنية أطول يتم ذكرها كأصل غير متداول. على سبيل المثال ، تتلقى شركة تصنيع آلات كبيرة دفعة مقدمة ( إيداع ) من عميلها مقابل آلة يجب إنتاجها وشحنها إلى بلد آخر في غضون شهرين. بناءً على عقد العميل ، يجب على الشركة المصنعة وضع الإيداع في حساب مصرفي منفصل وعدم سحب الأموال أو استخدامها حتى يتم شحن المعدات وتسليمها. هذه نقود مقيدة ، حيث أن الشركة يقصد بالنقدية في المحاسبة العملات الورقية والمعدنية والشيكات وأوامر الدفع والأموال الموجودة بالبنوك . يجب التفرقة بين النقدية الموجودة بخزينة أو صندوق المنشأة وبين النقدية بالبنوك وذلك للأهمية عند إعداد الميزانية أخر العام بعض المبادئ عامة الخاصة بالمبالغ المحصلة نقدا ً يجب فصل وظيفة استلام النقدية عن وظيفة صرف النقدية ، أي أنه لا يكون شخص واحد المسئول عن الصرف والاستلام يجب سرعة التسجيل في الدفاتر لأي عملية تطرأ على الصندوق . يجب فصل عمليات الاحتفاظ بالنقدية وتداولها عن عمليات الاحتفاظ بالسجلات المتعلقة بها . يجب إيداع جميع المبالغ التي تم تحصيلها خلال اليوم كما هي بالبنك . بعض المبادئ الخاصة بالمدفوعات: جميع المدفوعات يجب أن تكون بشيكات وليس عن طريق المتحصلات النقدية . استخدام أرقام مسلسلة للشيكات وأن تكون هناك معالجة سليمة للشيكات غير الصالحة للاستخدام . يجب أن يتم توقيع الشيكات من أشخاص مسئولين بعد التأكد من صحة الفواتير المرفقة التي سيتم بموجبها الصرف ، كما أنه يرجى الأخذ بعين الاعتبار بأن يكون التوقيع على الشيك مطابق لنقس التوقيع بالبنك . يجب توقيع الشيك من شخصين على الأقل . مبادئ عامة لأرصدة النقدية: مراعاة إعداد تسوية البنك من قبل شخص لا يستلم النقدية ولا يوقع على الشيكات . استلام كشف حساب البنك والشيكات المدفوعة في خطاب مغلق بواسطة الشص الذي سعد مذكرة تسوية البنك مراقبة جميع المبالغ التي بالصندوق وعدها فجائيا ً أو دفتريا ً جرد النقدية بالخزينة أو الصندوق: عند جرد النقدية توجد ثلاث حالات لا رابع لهما كالتالي إما أن يوجد تطابق بالصندوق ، أي أن المبالغ الموجودة بالخزينة تتطابق مع المبالغ الموجودة بالدفاتر. أو أن يكون هناك عجز بالصندوق . أو أن يكون هناك زيادة بالصندوق . أولاً : في حالة وجود عجز بالصندوق في هذه الحالة يرجى التفرقة بين حالتين أن يكون الصراف هو نفسه صاحب الشركة أن يكون الصراف موظف بالشركة الصراف هو نفسة صاحب الشركة: تتم معالجة عجز الصندوق في هذه الحالة بثلاث طرق الحالة الأولى : أن يتم التسجيل العجز مسحوبات شخصية ويكون القيد كالتالي : بعا ً تبين العجز بعد الجرد XXX من حـ / المسحوبات الشخصية XXX إلى حـ / الخزينة عجز بالصندوق تم إضافته على المسحوبات الشخصية الخاصة بصاحب الشركة الحالة الثانية : اعتبار العجز عجزا ً طبيعيا ً ناتج أساسا ً من عد النقدية ، يتم فتح حساب باسم عجز الخزينة ويكون القيد كالتالي XXX من حـ / عجز الخزينة XXX إلى حـ / الخزينة عجز طبيعي بالخزينة " الصندوق " يقفل حساب العجز في الحسابات الختامية على إنه مصروف الحالة الثالثة : أن يكون العجز خطأ دفتري لم يتم اكتشافه . يتم فتح حساب باسم حساب معلق ويتم ترحيل العجز إليه ، كما يرجى العلم أنه في حال جاء موعد إعداد الميزانية فإن الحساب المعلق سوف يظهر بها وهذا بلا شك سوف يعني ضعف الشركة مما يؤثر على علاقتها بالأطراف الأخرى المهتمة كالموردين والعملاء وغيرهم . الصراف موظف بالشركة: يتم تسجيل العجز على الموظف حتى يشعر بالمسئولية ، كما إنه يرجى ملاحظة إنه إذا قام الصراف بسداد العجز نقدا ً وفور اكتشاف العجز هنا الأمر لا يحتاج إلى تسوية أو قيود ، أما إذا لم يقوم الموظف بالسداد فإن العجز يعتبر دين علية إلى أن يقوم بسدادة ويكون كالتالي XXX من حـ / الصراف XXX إلى حـ / الخزينة عجز بالصندوق تم تحميلة على الصراف يرجى العلم بأن حساب الصراف " الموظف " سوف يظهر بالميزانية إلى أن يقوم الموظف بالسداد ثانيا ً: في حالة وجود زيادة بالصندوق في حال وجود زيادة بالصندوق يعني ذلك أن هناك عملييات لم تسجل بالدفاتر فيتم البحث عن هذه العمليات وعند اكتشافه تسجل كالتالي XXX من حـ / الخزينة " الصندوق XXX إلى حـ / المبيعات أما إذا لم يتم اكتشاف الزيادة فيتم فتح حساب زيادة بالخزينة يجعل دائنا ً بالزيادة ويقفل نهاية العام في الحسابات الختامية ، كما أنه يرى البعض أن يتم فتح حساب معلق لحين اكتشاف الخطأ وظهر الحساب المعلق بالميزانية جانب الالتزامات النقدية بالبنك . تتعامل الشركة مع البنك من خلال الحسابات الجارية بصفة أساسية علاوة على حسابات أخرى ذات طبيعة خاصة البعض منها يظهر ي جانب الأصول مثل البنك - إيداع ، البنك توفير شهادات إيداع وغيرها وتظهر جميعا ً ضمن الأصول المتداولة ، وبعضها يظهر ضمن الالتزامات المتداولة مثل البنك سحب على المكشوف وحساب الاعتماد كشف حساب المنشأة لدى البنك يوضح الأتي: الرصيد الافتتاحي الإبداعات التي تمت خلال الشهر ، والفوائد المستحقة للمنشأة إن وجدت . الشيكات التي تم سدادها والمسحوبات خلال الشهر الرصيد الختامي في نهاية الفترة أشهر أو غيرها . يفترض أن يتطابق كشف الحساب بالبنك مع الدفاتر ، لكن في أغلب الأحيان تكون هناك اختلافات بين الدفاتر وبين كشف حساب البنك وهذه الخلافات ترجع إلى :- أولا ً : - عمليات أثبتها البنك ولمم تسجلها المنشأة مثل . أتعاب ومصروفات البنك وهي لا تعرف إلا بعد استلام كشف الحساب وتشمل أتعاب الخدمات الشهرية ، تكاليف طباعة الشيكات ، أتعاب التوقف عن الدفع . الشيكات المودعة بالبنك ولم تحصل . وهي الشيكات التي تقوم الشركة بإيداعها ولم تحصل إلى تاريخه وهذه يجب أن تخفض من القيمة الدفترية المتحصلات نيابة عن المنشأة : مثل أتعاب رمزية ، إيرادات المتحصلات ناقصا ً الأتعاب ينبغي إضافتها للرصيد الفائدة : - الفائدة الدائنة التي يضيفها البنك إلى حساب الشركة . يثبت ما سبق إلى حـ / البنك بدفاتر الشركة ورد بكشف البنك أن هناك أتعاب مستحقة للبنك XXX من حـ / أتعاب البنك XXX إلى حـ / البنك يتم إقفال حساب الأتعاب في الحسابات الختامية ورد بكشف البنك مصروفات للبنك XXX من حـ / مصاريف البنك XXX إلى حـ / البنك يتم إقفال حساب مصاريف البنك في الحسابات الختامية ورد في حساب البنك فوائد دائنة مستحقة للمنشأة XXX من حـ / البنك XXX إلى حـ / الفوائد الدائنة تعتبر الفوائد الدائنة إيراد للشركة يقفل في الحسابات الختامية ( أ.خ ) ثانيا ً : - عمليات أثبتتها المنشأة بدفاترها ولم يسجلها البنك شيكات لم تصرف بعد : - وهي الشيكات التي صدرتها الشركة للغير ولكنه لم يتقدم إلى البنك حتى تاريخ إعداد التسوية البنكيه مما يؤدي إلى زيادة رصيد البنك عن الدفاتر الشيكات التي أرسلت للبنك ولم يتم تحصيلها : - الإبداعات النقدية : - وهي المبالغ التي تم تحصيلها من الغير ومن ثم تم إرسالها إلى البنك ولكنها لم تودع حتى تاريخ إعداد التسوية يتم عمل قائمة التسوية البنكية على شكل كشف يقسم إلى قسمين: الأول : - يبدأ بالرصيد طبقا ً لكشف الحساب ثم يثبت بطريقة الخصم والإضافة العمليات التي أثبتتها المنشأة ولم ترد بكشف الحساب الثاني : - ويبدأ بالرصيد طبقا ً لدفاتر المنشأة ثم يثبت بطريقة الخصم والإضافة العمليات التي أثبتها البنك وورد بكشف الحساب ولم تثبتها المنشاة بعد . للمزيد حول التسويات البنكية يرجى مراجعة الرابط التالي : https://www.aam-web.com/ar/news_detail/158 النقد المعادل هي الاستثمارات التي يمكن تحويلها بسهولة إلى نقد. يجب أن يكون الاستثمار على المدى القصير، وعادة مع مدة الاستثمار القصوى لمدة ثلاثة أشهر أو أقل. إذا تأثر الاستثمار في أكثر من ثلاثة أشهر، فينبغي تصنيفها في الحساب المسمى "استثمارات أخرى". يجب أن تكون المعادلات النقدية سائلة للغاية وبيعها بسهولة في السوق. يجب الوصول بسهولة إلى المشترين هذه الاستثمارات بسهولة. النقد وما في حكم النقد لا يشمل هناك بعض الاستثناءات في الأصول قصيرة الأجل والأصول الحالية التي يتم تصنيفها كنقد وما يعادل النقدية. مقالات ذات صلة:هل المحاسبة نشاط خدمي ام نظام وصفي تحليلي ، أم انها نظام للمعلومات ؟الأصول المتداولة - النقدية Current assets - cashمن يستخدم البيانات المحاسبية ؟
جديد
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
نسبة النقدية (Cash Ratio)
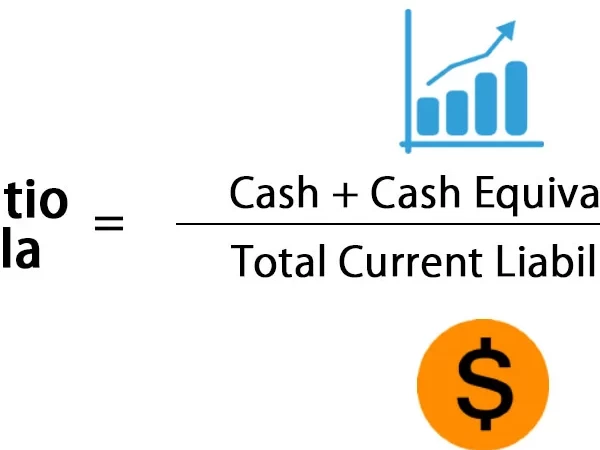
نسبة النقدية (Cash Ratio) نسبة النقدية = النقدية والنقد المعادل + الاوراق المالية القابلة للبيع ÷ الالتزامات المتداولة وتوضح هذه النسبة مدى إمكانية سداد الالتزامات قصيرة الأجل ، كما انها تعطى مؤشراً للإدارة أنه فى خلال أسوأ الأوقات يمكن سداد الالتزامات قصيرة الأجل. وتعتبر الأصول شبه النقدية هى كل ما يمكن تحويله إلى نقدية خلال فترة وجيزة مثل الأوراق المالية القابلة للتداول فى البورصة. مقالات ذات صلة:هل ما تعريف الملاءة المالية؟نسبة هامش EBITDAنسب الرفع المالى Leverage Ratios
جديد
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
المجموعات الأربعة للنسب المالية
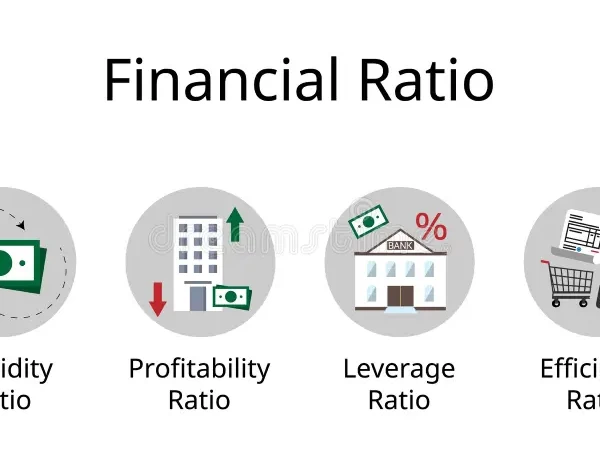
المجموعات الأربعة للنسب المالية تُقسم أدوات وأساليب وطرق التحليل المالي حسب هذا التقسيم إلى فقط النسب المالية. النسب المالية Financial Ratios: طبقا إلى هذا التصنيف فان النسب المالية تنقسم إلى أربعة مجموعات: المجموعة الأولى: نسب السيولة (Liquidity Ratios) نسب السيولة هي النسب التي تقيس العناصر السائلة والعناصر الأقرب إلى السيولة من اجل معرفة أن المشروع لا يعاني من عسر مالي في مجال سداد التزاماته واهم هذه النسب هي الآتي [1]: نسبة التداول: :[2] Current Ratio وهذه النسبة تسمى أيضا بنسبة السيولة العادية. ويستفاد منها في معرفة مدى قدرة المشروع على الإيفاء أو سداد التزاماته. السيولة العادية = (الأصول المتداولة ÷ الالتزامات قصيرة الأجل"المطلوبات المتداولة") = مرة أهل الخبرة [3] يعطون قيمة معيارية لهذه النسبة وينبغي أن لا تهبط عن هذه القيمة، حيث أن النسبة المقبولة هي ( 1:2) أي أن الأصول المتداولة تكون ضعف المطلوبات المتداولة. لكن هذه النسبة أو هذا النوع من نسب السيولة يتعرض إلى انتقادات منها أن نسبة التداول لا تعط نسبة السيولة الصحيحة باعتبار أن الموجودات المتداولة ( وهي بسط النسبة) تتكون من فقرات متعددة منها ما هو قريب من السيولة النقدية ومنها ما هو بعيد عن السيولة، بل يصعب أحيانا تحويله إلى سيولة في فترة قصيرة من الزمن كالمخزون السلعي، لذا اقتضت الضرورة إلى استخدام نسب أخرى من السيولة والتي تستبعد مثل هذه الفقرات البعيدة عن السيولة نسبة السيولة السريعة: Quick Ratio[4]: السيولة السريعة = [(الأصول المتداولة – المخزون السلعي) ÷ الالتزامات قصيرة الأجل]= مرة وهناك بعض المختصين [5] من يطرح أوراق الدفع إضافة إلى المخزون السلعي فتكون المعادلة كالآتي: السيولة السريعة = [الأصول المتداولة – (المخزون السلعي+ أ.د)] ÷ الالتزامات قصيرة الأجل = مرة حيث أن: أ.د = أوراق الدفع والنسبة المقبولة هنا هي [6] (1:1) أما سبب إبعاد المخزون السلعي باعتبار أن عملية تحويل المخزون إلى سيولة يحتاج إلى وقت وربما لا يمكن تحويله بمدة قصيرة سيما إذا كان السوق يمر بحالة كساد. في حين أن بعض المختصين [7] يعتقد بان هذا التصرف غير عملي إن لم يكن خاطئ قبل فحص معدل دوران المخزون السلعي فعندما يكون معدل دوران المخزون جيدا فليس هناك عبرة من استبعاد هذا العنصر المهم من عناصر الموجودات المتداولة ناهيك عن أن عملية تحليل السيولة بهذه الصورة يكون غير واقعي ولا تعكس واقع المشروع المالي. نسبة التدفقات النقدية من الأنشطة التشغيلية إلى متوسط الخصوم المتداولة [8]: وهذه النسبة من النسب المتشددة حيث أنها تستبعد كل البنود الغير نقدية وتبقي فقط على البنود النقدية وما بحكمها ويكون شكل النسبة كالآتي: نسبة التدفقات النقدية = صافي التدفقات النقدية من الأنشطة التشغيلية / متوسط الخصوم المتداولة = مرة حيث أن: متوسط الخصوم المتداولة = (الخصوم المتداولة أول المدة + الخصوم المتداولة آخر المدة) / 2 . في حين أن البعض يطلق على هذه النسبة بنسبة السيولة الفورية أو القطعية. السيولة الفورية "القطعية"[9] = ( النقدية ÷ الالتزامات قصيرة الأجل) = مرة إلا أن هذه النسبة حسب وجهة نظر الباحث المتواضعة غير معقولة وهي تجافي الواقع العملي حيث أن اغلب المختصين في الإدارة المالية والاقتصاديين [10] يعتبرون أن بقاء مبالغ كبيرة في النقدية يعتبر تعطيل لموارد المشروع لان بقاء النقود معطلة لها كلفة لا يستهان بها تسمى كلفة الفرصة البديلة لرأس المال. وبالتالي فان بقاء هذه النقود معطلة دون استثمار يمثل خسارة للمشروع وكان بالإمكان استثمارها وفي أسوأ الحالات يمكن اخذ فائدة عليها إذا ما وضعت في البنوك. لذا ينبغي أن تكون هناك عملية موازنة بين السيولة والمخاطرة ويقصد بالمخاطرة هنا العسر المالي الذي يواجهه المشروع أثناء تأدية التزاماته المستحقة. من جهة أخرى لا توجد أو لم يعط المختصون المقدار المقبول لهذه النسبة أي نسبة السيولة الفورية. تجدر الإشارة إلى أن نسب السيولة تدعى بنسب تحليل المركز المالي القصير الأجل. أما المركز المالي الطويل الأجل فتستخدم العلاقة بين الأصول الثابتة والالتزامات الطويلة الأجل. ومن جهة أخرى فان نسب السيولة مفيدة للإدارة من ناحية معرفة موقفها المالي لأبعاد أي مخاطر تهدد المنظمة من ناحية مرور المشروع بضائقة مالية ومن ثم قد تكون هناك مضاعفات خطيرة على المشروع تؤدي بالمستقبل إلى إعلان إفلاسه. إذا هذه النسب تمثل دور رقابي جيد بيد الإدارة. المجموعة الثانية: نسب الرفع المالي والمقدرة على الوفاء بعبء الديون أو نسب المديونية [11] Debt Ration: وهذه النسب من النسب المهمة بالنسبة للمقرضين والمستثمرين بالإضافة طبعا للإدارة، حيث أن هذه النسب تُظهر مدى مساهمة الديون – سواء ممثلة في الالتزامات القصيرة الأجل أو الطويلة الأجل – في تمويل أصول المنشاة مقارنة بمساهمة الملاًك، فعن طريق نسب الرفع المالي نستطيع معرفة نسبة حقوق المساهمين وكذلك نسبة القروض أو الديون الخارجية . ومن هذه النسب الآتي [12]: نسبة الديون إلى إجمالي الأصول (معدل نسبة المديونية أو الاقتراض) [13]: تقيس هذه النسبة نسبة الديون التي ساهم فيها الغير بالنسبة إلى إجمالي أصول المنشاة، طبعا كلما تدنًت هذه النسبة كلما دلً على أن المنشاة تعتمد في تمويل أصولها على الإمكانيات الذاتية والعكس صحيح. إن كبر هذه النسبة غير مرغوب باعتبار أن المنشاة ستتحمل فوائد وأقساط كبيرة على القروض التي حصلت عليها، بالإضافة إلى أن كبر نسبة الديون ستؤدي إلى ارتهان قرار الإدارة للجهات المقرضة. لكن هناك استثناءات [14]، فمن هذه الاستثناءات هي عندما يكون هناك تضخم فيُحبذ أن يكون التمويل عن طريق الاقتراض بدلا من أن يكون التمويل من الأسهم، والسبب في ذلك يعود إلى أن الضريبة التي ستُدفع ستكون اقل وذلك لان فوائد القروض ستُقتطع من الضريبة، كذلك فان الأموال التي ستُقترض ستكون قيمتها أعلى في بداية الاقتراض وستكون اقل قيمتها عند التسديد، لذا فعلى المحلل المالي أن ينتبه إلى هذا الجانب وينبغي أن يحسب هذه الأمور وهل أن الإدارة أخذت هذه المسالة بنظر الاعتبار أم لا، لذا فعلى المحلل أن يعرف الظروف العامة التي تعمل فيها المنشاة من اجل أن يكون تحليله دقيقا، وبالتالي سيكون تحليله أيضا ذو قيمة من الناحية الفنية. وهذه الأدوات من أدوات الرقابة على الأداء والتي لا تستطيع الأنواع الأخرى من الرقابة كشفها. نسبة الديون إلى إجمالي الأصول = [ ( المطلوبات المتداولة + المطلوبات طويلة الأجل) *100 / إجمالي الأصول] = % يذكر انه كلما زادت النسبة كلما قلًت قدرة المنشاة على الاقتراض الخارجي بالمستقبل. نسبة الديون إلى حقوق الملكية [15]: تقيس هذه النسبة نسبة الديون إلى حقوق الملاك ودرجة اعتماد المنشاة على التمويل من مصادرها الذاتية. تحاول كثير من الشركات ضبط هذه النسبة حتى تتمكن من التحكم بالدين الخارجي. نسبة الديون إلى حقوق الملكية = [ الديون (خصوم متداولة وطويلة الأجل) *100 ] / حقوق الملكية ( راس المال والاحيتاطيات والأرباح المحتجزة) = % معدل تغطية الفوائد [16]: هذا المعدل يوضح مدى قدرة المنشاة على خدمة ديونها وتحمل أعباء الفائدة، وكلما كان هذا المعدل كبيرا كلما دلً على أن المنشاة قادرة على الإيفاء بالتزاماتها وهذا المعدل يؤكد عليه المقرضون والدائنون من اجل الاطمئنان قبل إعطاء أي قرض. معدل تغطية الفوائد = صافي الربح قبل الفوائد والضريبة / الفوائد المدفوعة = مرة نسبة التغطية الشاملة [17]: هذه النسبة الغاية منها لمعرفة مدى قدرة المشروع على الإيفاء بمديونيتها (فوائد وأقساط) من الربح التشغيلي، وهذه النسبة تشبه النسبة السابقة إلا أنها تحتسب بالإضافة إلى الفوائد قيمة أقساط الديون. نسبة التغطية الشاملة = صافي الربح قبل الفوائد والضرائب *100 / الفوائد المدفوعة + ( أقساط القروض المدفوعة) = % المجموعة الثالثة: نسب النشاط أو معدلات الدوران[18] Activity Ratios: نستفيد من هذه النسب والمعدلات في معرفة مدى كفاءة المنشاة في إدارة أصولها واستغلالها لهذه الأصول في توليد المبيعات. تعتبر معدلات الدوران من المؤشرات المهمة التي يتم عن طريقها معرفة كفاءة استخدام أصول المشروع في توليد إيرادات التشغيل، حيث أننا نستطيع الحكم على إدارة مشروع معين من حيث مدى كفاءة تلك الإدارة في تشغيل الأموال في الأنشطة المختلفة أو معرفة مدى كفاءة الإدارة في تحويل عناصر الموجودات إلى مبيعات ومن ثم إلى سيولة حيث أن من مهام الإدارة هو الموازنة بين السيولة والربحية والمخاطرة وهذه في الحقيقة معادلة صعبة من الناحية الواقعية، لذا في اغلب الأحيان تُنسب الربحية إلى جهود الإدارة نتيجة ما تتحمله من مسؤولية في اتخاذ القرارات سيما القرارات المصيرية كقرارات الاستثمار على سبيل المثال لا الحصر ومن معدلات الدوران الآتي: معدل دوران رأس المال العامل [19]: هناك نوعان من رأس المال هما إجمالي رأس المال والذي هو مقدار الموجودات المتداولة والنوع الثاني هو صافي رأس المال والذي هو الفرق بين الموجودات المتداولة والمطلوبات المتداولة. ولمعرفة مدى كفاءة رأس المال العامل يتم تحديد عدد مرات دورانه أي المرات التي يدورها خلال السنة المالية وكلما دار رأس المال العامل أكثر كلما زاد هامش الربح حيث أن الدورة المالية تعني تحول النقد إلى سلعة عن طريق الشراء ومن ثم تباع السلعة ويستلم قيمتها على شكل نقد، فهذه العملية عملية تحوَل النقد إلى سلعة والسلعة إلى نقد تمثل الدورة المالية ولاشك أن المنشاة تشتري وتبيع من اجل تحقيق الربح، فان المنشاة تشتري بثمن وتبيع بأعلى من ثمن الشراء في اغلب الأحيان ، وهذا الفرق بين سعر الشراء وسعر البيع هو إجمالي الربح بصورة مبسطة وكل هذا يعني أن عملية الدوران تحقق أرباحا، لذا كلما زادت عملية الدوران زادت الأرباح لهذا نقيس معدل الدوران من اجل معرفة مدى ربحية المشروع. وبطبيعة الحال يمكن استخدام معدلات الدوران كأحد أساليب وطرق الرقابة التي تساعد الإدارة في الكشف عن مدى حركة ونشاط كل قسم أو كل إدارة فرعية من إدارات المشروع، وبالتالي نستطيع تحديد أي الفروع أو الأقسام كان جيدا أم لا، فإذا ما كان هناك تلكؤ في احد الأقسام يمكن دراسة الأسباب ومن ثم معالجة هذا التلكؤ أو الانحراف. عدل دوران رأس المال العامل = (صافي المبيعات ÷ متوسط رأس المال العامل) = مرة حيث أن: متوسط رأس المال العامل = (الأصول المتداولة في أول المدة + الأصول المتداولة في آخر المدة) ÷ 2 ويمكن احتساب معدل الدوران باليوم = ( 360 ÷ معدل دوران رأس المال العامل) = يوم معدل دوران المدينين [20]: وهذا المعدل يقيس دوران المدينين وعادة ما تنشأ الذمم المدينة نتيجة تعامل المنشاة مع الغير أي عندما تبيع منتجاتها إلى الزبائن على الحساب وغالبا ما تضع هذه المنشات شروط لتسديد الديون التي بذمة الزبائن لذلك ينبغي إن تكون هناك إدارة مالية وتمويل كفوءة في إدارة هذا العنصر المهم من عناصر الموجودات المتداولة باعتبار أن عدم تسديد المدينين لديونهم سيؤدي إلى تحمل المنشاة كلفة باهظة لعدم التسديد أو تأخر التسديد أو عدم التسديد نهائيا لان ذلك سيضع المنشاة في عسر مالي. لذا فان قياس معدل دوران المدينين سيبرًز دور إدارة التمويل وإدارة المبيعات في مدى نجاحها في وضع الشروط الجيدة في عدم ازدياد الديون المعدومة أو تأخر التسديد عن طريق دراسة وضع المدينين قبل إعطائهم بضاعة على الحساب. معدل دوران المدينين = (صافي المبيعات الآجلة ÷ متوسط رصيد المدينين) = مرة حيث أن: متوسط رصيد المدينين = ( المدينين أول المدة + المدينين آخر المدة) ÷ 2 وهناك نسبة أخرى والتي تستخدم لأغراض تقييم نوعية ديون المشروع هي [21] : متوسط فترة التحصيل = (360 ÷ معدل دوران المدينين) = مرة معدل دوران المخزون السلعي [22]: وهذا المؤشر هو الآخر من المؤشرات المهمة والتي يمكن من خلالها معرفة كفاءة إدارة المبيعات في تسويق منتجاتها فكلما دار المخزون أكثر كلما حقق المشروع مبيعات اكبر ومن ثم سيحقق هامش ربح اكبر. معدل دوران المخزون = (تكلفة المبيعات ÷ متوسط رصيد المخزون) = مرة حيث أن : متوسط رصيد المخزون = ( رصيد أول مدة + رصيد آخر مدة) ÷ 2 معدل دوران المخزون باليوم = (360 ÷ معدل دوران المخزون) = يوم معدل دوران الدائنين (الذمم الدائنة) [23]: وهذا المؤشر يستفاد منه لبيان مدى كفاءة المنشاة في تسديد التزاماتها. حيث كلما كان المعدل مرتفعا كلما كان أداء المنشاة لالتزاماتها أفضل، وهذا من المؤشرات التي يؤكد عليها الدائنون والمقرضون. معدل دوران الدائنين (الذمم الدائنة) = [المشتريات الصافية ÷ (الدائنين + أ.د) = مرة معدل دوران الذمم الدائنة باليوم = (360 ÷ معدل دوران الذمم الدائنة) = يوم معدل دوران الأصول [24]: معدل دوران الأصول المتداولة = (صافي المبيعات ÷ الأصول المتداولة) = مرة معدل دوران الأصول الثابتة = (صافي المبيعات ÷ الأصول الثابتة) = مرة معدل دوران مجموع الأصول = (صافي المبيعات ÷ إجمالي الأصول) = مرة نستفيد من هذه المؤشرات في معرفة كفاءة الإدارة في استثمار مصادر التمويل في الاستخدامات، وكما هو واضح من المعدلات أعلاه نستطيع استخراج معدل دوران الأصول المتداولة والثابتة وإجمالي الأصول من اجل تحديد الدوران لكل فقرة من فقرات الأصول وبالتالي نستطيع تشخيص أي فقرة يكون دورانها اقل وأي فقرة هي أفضل من اجل تحديد الخلل إذا ما كان هناك خلل ومن ثم تصحيح هذا الخلل. المجموعة الرابعة: نسب الربحية [25] Profitability Ratios: تتناول هذه النسب ربحية المنشاة وهذه النسب يستخدمها المستثمرون سواء الحاليون أو المتوقعون من اجل تحديد مسار استثماراتهم ويتم مقارنة عناصر الدخل بالنسبة للمبيعات كنسبة مئوية ويسمى هذا الأسلوب بالتحليل الراسي وإذا ما استخدمت هذه الطريقة في التحليل لأكثر من سنة يكون أكثر فائدة باعتبار أن ذلك سوف يحدد اتجاهات هوامش الربح ونسب المصروفات وهذا يؤدي إلى معرفة أداء المشروع وربحيته وهل يسير صعودا، أي هل أن المشروع يطوَر من أداءه أم لا. ومن هذه النسب الآتي: العائد على المبيعات [26]: هذه النسبة تقيس مدى الربحية التي تحققت على مبيعات المنشاة. العائد على المبيعات = (صافي الربح بعد الضريبة *100) / صافي المبيعات = % حيث كلما كانت هذه النسبة مرتفعة بالنسبة لمتوسط الصناعة أو عن السنوات السابقة لنفس المنشاة كلما كان معبرا عن أداء جيد للمنشاة، وإلا إذا كانت النسبة منخفضة فان ذلك يعبر عن وجود تكاليف زائدة سواء الإدارية أو تكاليف البيع والتوزيع أو التكاليف العرضية أو أن أسعار البيع كانت غير مرتفعة بالنسبة إلى تكاليفها ومن ثم ينبغي دراسة أو إجراء تحليل عن الأسباب الكامنة وراء ذلك. العائد على إجمالي الأصول [27]: يقيس هذا المعدل أو النسبة مدى ربحية الأصول أو الإنتاجية النهائية للأصول وكلما كان هذا المعدل مرتفعا سواء بالنسبة إلى متوسط الصناعة أو إلى سنوات سابقة لنفس المنشاة، كلما كان أداء المنشاة أفضل وأنها تحقق أرباحا جيدة. العائد على إجمالي الأصول = (صافي الربح بعد الضريبة *100 / متوسط إجمالي الأصول = % العائد على حقوق الملكية [28]: نستفيد من هذه النسبة لقياس العائد المتحقق على أموال الملاك المستثمرة في الأسهم العادية بالمنشاة وإذا ما كانت هناك أسهم ممتازة فإنها تطرح، حيث أن هذه النسبة تحتسب فقط حقوق الملكية والمتمثل براس مال الأسهم العادية والاحتياطيات والأرباح المبقاة، وكلما كانت هذه النسبة مرتفعة مقارنة بالنسبة لمتوسط الصناعة أو لسنوات سابقة لنفس المنشاة، دلً ذلك على حالة ايجابية وجيدة لأداء الشركة والعكس صحيح أيضا، وبالتالي على إدارة المنشاة مراجعة سياساتها وخططها في هذا الجانب ومن ثم تصحيحها. العائد على حقوق الملكية = [(صافي الربح بعد الضريبة – توزيعات الأسهم الممتازة) *100] / متوسط حقوق الملكية للأسهم العادية = % متوسط حقوق الملكية = (حقوق الملكية من راس مال أسهم عادية واحتياطيات وأرباح مبقاة أول المدة + حقوق الملكية من راس مال أسهم عادية واحتياطيات وأرباح مبقاة آخر المدة) / 2 نسبة مجمل ربح العمليات [29]: وهذه النسبة تستخدم لمعرفة كفاءة الإدارة في مجال تعاملها مع عناصر تكلفة المبيعات ومدى قدرتها على التحكم والسيطرة على هذه التكاليف وتكون هذه النسبة بالشكل التالي: نسبة مجمل ربح العمليات = ( مجمل ربح العمليات ÷ صافي المبيعات) × 100 ويمكن صياغة هذه النسبة كالتالي: نسبة مجمل ربح العمليات = [(صافي المبيعات- تكلفة المبيعات) ÷ صافي المبيعات] × 100 هامش ربح التشغيل(قبل الفوائد والضرائب) [30]: هامش ربح التشغيل = (صافي ربح العمليات قبل الفوائد والضرائب ÷ صافي المبيعات) ×100 وتستخدم هذه النسبة كمقياس عام لكفاءة التشغيل لان الإدارة لا تستطيع السيطرة على الفوائد أو الضريبة أو الإيرادات والمصروفات الأخرى، وبالتالي ينبغي إجراء عملية فحص لجميع عناصر المصروفات من اجل معرفة اتجاهات المصروفات ومن ثم تحديد الخلل ومعالجته ويعد هذا الإجراء ضروري كأحد اجراءت الرقابة وتقويم الأداء. هامش الربح قبل وبعد الضرائب [31]: وهذه النسبة تكشف مقدار الأرباح من كل دينار واحد من المبيعات الصافية. هامش الربح قبل الضرائب = (الأرباح قبل الضرائب ÷ صافي المبيعات) × 100 هامش الربح بعد الضرائب = (الأرباح بعد الضرائب ÷ صافي المبيعات) × 100 ويمكن إضافة مؤشرين آخرين هما: ربحية السهم الواحد = (الأرباح بعد الضرائب ÷ عدد الأسهم العادية) توزيعات الأرباح للسهم الواحد = (توزيعات الأرباح المدفوعة ÷ عدد الأسهم العادية). التحليل المالي واستخداماته للرقابة على الأداء والكشف عن الانحرافات إعداد علي خلف عبد الله إشراف مقالات ذات صلة:هيكل رأس المال ببساطة: ازاي تظبط خلطة الدين وحقوق الملكية في شركتك؟كيف تقرأ الميزانية العمومية وقائمة الدخل وقائمة التدفقات النقديةكيف يحميك تحليل دوبونت من الكوارث المالية؟
عاجل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
النسبة الحالية (Current Ratio)
النسبة الحالية (Current Ratio) هي إحدى النسب المالية التي تُستخدم في جميع أنحاء الصناعات لتقييم سيولة الشركة على المدى القصير. هذه النسب تقيس مقدرة الشركة على توليد ما يكفي لسداد ديونها عند الاستحقاق، ويمكن احتسابها من خلال قسمة أصولها المتداولة (أي قصيرة الأجل) على خصومها المتداولة، وتسمى هذه النسبة أيضًا بنسبة التداول أو نسبة رأس المال العامل. كما أنها تعد مقياس عالمي لقياس الصحة المالية للشركة. تفسير نسبة التداول على الرغم من أن النطاق المقبول لنسبة التداول يختلف باختلاف نوع الصناعة إلا أنه عندما تكون نسبة الشركة بين ١،٥ – ٣ فهذه الشركة تعد في صحة مالية جيدة بينما عندما تكون نسبة الشركة أقل من ١ فهذا قد يعرض الشركة لمشاكل في السيولة لكن ربما لا تواجه الشركة أزمة حادة إذا كانت قادرة على توفير السيولة من مصادر أخرى أما عندما تكون النسب أكبر من ٣ فهذا يعني أن الشركة لا تستخدم أصولها المتداولة الاستخدام الأمثل أو أنها غير قادة على إدارة رأس المال العامل بشكل صحيح، ويتم احتساب رأس المال العامل من خلال إيجاد الفرق بين الأصول المتداولة والخصوم المتداولة. كيفية احتساب نسبة التداول يتم احتساب نسبة التداول باستخدام رقمين يتم استخراجهما من الميزانية العمومية (قائمة المركز المالي)، وهما الأصول قصيرة الأجل والخصوم قصيرة الأجل وفقًا للصيغة التالية: نسبة التداول= الأصول قصيرة الأجل " الاصول المتداولة " ÷ الخصوم قصيرة الأجل " الخصوم المتداولة " وبعدها يتم الحكم على الرقم المستخرج إما مقارنة بالشركات المنافسة أو وفقًا للنسب المعيارية في الصناعة. مكونات نسبة التداول تتكون نسب التداول من بندين أساسين هما: الأصول المتداولة والخصوم المتداولة. أولًا: الأصول المتداولة، وتوجد في قائمة المركز المالي، وهي الأصول التي يمكن تسييلها أو تحويلها إلى نقود خلال العام (سنة أو أقل)، ومن الأمثلة عليها: النقد ومافي حكمه، والأوراق المالية، وحسابات القبض، والمصاريف المدفوعة مقدما، والمخزون وغيرها (يتم جمع هذه البنود للحصول على الأصول المتداولة وتختلف البنود باختلاف الصناعة). ويوجد بند يسمى إجمالي الأصول، وهو يضم الأصول المتداولة ونوع آخر من الأصول يسمى الأصول طويلة الأجل كالمعدات، والأوراق المالية طويلة الأجل، والأصول غير الملموسة، وأي أصل يمتد لأكثر من سنة. ثانيًا: الخصوم المتداولة (المطلوبات المتداولة) وهي التزامات أو ديون يجب سداداها خلال العام (سنة أو أقل)، وتظهر هذه الخصوم في قائمة المركز المالي للشركة، ومن الأمثلة عليها: الديون قصيرة الأجل، وأوراق الدفع، والجزء المتداول من الخصوم طويلة الأجل، وضريبة الدخل، والرواتب وغيرها (يتم تجميع هذه البنود للحصول على الخصوم المتداولة وتختلف البنود باختلاف الصناعة). تعد نسب التداول أحد مقايس الصحة المالية للشركة، ولكنها ليست المقياس المالي الوحيد حيث يقوم المحللون الماليون باستخدام العديد من نسب السيولة مثل نسبة التداول السريع وغيرها حتى يتم الحكم على أداء الشركة. سداد الديون أيضاً، حاول معرفة مدى قدرة الشركة على إعادة تمويل ديونها بسهولة. إذا كان بإمكانها استبدال الديون القائمة بأخرى جديدة على مدى أطول، فإن النسبة الحالية المنخفضة لن تؤثر في اتجاه انخفاض سعر سهمها، على الأقل في المدى القصير. النسبة الأقل من 1.5 لا تشكل مشكلة كبيرة إذا كان من الممكن تحويل أصول الشركة إلى نقد بسرعة كبيرة. من ناحية أخرى، قد تكون النسبة الحالية 3 أو 4 دلالة على القوة، ولكنها يمكن أن تكون أيضاً ناتجة عن أن الشركة غير فعالة في استثمار نقديتها. في تلك الحالة، حاول معرفة ما إذا كانت الشركة لديها خطط هامة لتلك النقدية - على سبيل المثال القيام بعمليات استحواذ - يمكنها تفسير تلك النسبة المرتفعة وزيادة إحتمال نموها. ملخص حتى الآن، تعلمت أن: تقيس النسبة الحالية للشركة مقدار ما تحتاج استخدامه من أصولها قصيرة الأجل لسداد التزاماتها قصيرة الأجل. تعتبر النسبة الحالية عند المستوى 1.5 بشكل عام جيدة، ولكن حين تكون النسبة الحالية حول 11، أو أقل، فقد يشير ذلك إلى أن الشركة قد تواجه صعوبات في سداد الديون والالتزامات الأخرى. تشير النسبة 1.5 أو الأعلى منها إلى أن الشركة يمكنها إدارة تكاليف الاقتراض بشكل جيد ولكن تتوقف أهمية ذلك على مدى توافق أرباح الشركة. النسبة الأكثر من 3 أو 4 قد تكون دلالة على القوة، ولكنها يمكن أن تكون أيضاً ناتجة عن أن الشركة غير فعالة في استثمار نقديتها. مقالات ذات صلة:النسبة السريعة Quick Ratioنسبة النقدية (Cash Ratio)هل تعرف ما الفرق بين الربح والربحية ؟
عاجل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
النسبة السريعة Quick Ratio
النسبة السريعة Quick Ratio وتسمى أيضا نسبة الأصول السريعة (Quick Assets Ratio) أو نسبة السيولة السريعة (Quick Liquidity Ratio). تعد واحدة من نسب السيولة (Liquidity Ratios) وهي مؤشر على السيولة قصيرة الأجل للشركة، حيث تقيس سيولة الشركة وقدرتها على الوفاء بالتزاماتها القصيرة الأجل بأصولها الأكثر سيولة . ولهذا، فهي تتضمن النقد والاوراق المالية القابلة للتداول و الذمم المدينة وتستبعد المخزون من الأصول المتداولة. احتساب نسبة السيولة السريعة النسبة السريعة = (الأصول المتداولة - المخزون) / الالتزامات الجارية أو النسبة السريعة = (النقدية وما يعادلها + الأوراق المالية القابلة للتداول + الحسابات المدينة) / الالتزامات الجارية. تقيس النسبة السريعة القيمة للأصول السائلة المتاحة لكل دينار من الالتزامات الجارية (Current Liabilities). وبالتالي، فإن النسبة السريعة بقيمة 15 تعني أن الشركة لديها 150 دينار من الأصول السائلة المتاحة لتغطية كل دينار واحد من الالتزامات الجارية. كلما ارتفعت النسبة السريعة كلما كان الوضع المالي للشركة أفضل. في التمويل، تقيس النسبة السريعة قدرة الشركة على الاستخدام ما لديها من نقد قريب أو أصول سريعة لإطفاء أو سحب التزاماتها الحالية على الفور. وتشمل الأصول السريعة الأصول المتداولة التي يفترض تحويلها بالسرعة إلى النقدية على مقربة من قيمتها الدفترية. وهي الثانية بين الأصول السريعة أو السائلة والالتزامات الجارية (الخصوم المتداولة). مقالات ذات صلة:هل تعرف ما الفرق بين الربح والربحية ؟هل ما تعريف الملاءة المالية؟نسبة هامش EBITDA
